米テスラ(Tesla)とスペースX(SpaceX)は、半導体製造構想「Terafab」において2028年後半の量産開始を掲げました。長期で1,000億ドル超を見込む本計画は、東京エレクトロンなど国内の半導体製造装置メーカーに新規の調達機会をもたらします。
テキサス州グライムズ郡で進む1,000億ドル構想の全容
テスラとスペースXを率いるイーロン・マスク氏は、独自の半導体製造拠点「Terafab(テラファブ)」の建設計画を具体化させました。2026年10月20日のスペースX決算説明会にて、マスク氏は2027年5〜6月に研究用工場で初期の試作チップを稼働させ、2028年第3四半期から第4四半期に主力工場で量産を開始する方針を示しました。
翌10月21日のテスラ決算説明会では、長期的な設備投資額が1,000億ドル(約15兆円)を超える可能性に言及しています。テスラ最高財務責任者(CFO)のヴァイバブ・タネジャ氏は、オースティンの研究用工場向け初期設備の発注を大半完了したと説明しました。
この計画は、テキサス州オースティンにあるテスラの工場(Giga Texas)敷地内での研究用試作ファブ建設と、同州グライムズ郡に構える主力量産ファブの2段階で構成されています。テキサス州知事室はテキサス・エンタープライズ・ファンド(TEF)から3,000万ドルの助成金を拠出しました。さらに、地元学区による長期推計約16.6億ドルの固定資産税減免措置(JETI)も承認されています。
| 時期 | 拠点・主体 | 計画・実行内容 | 投資規模・制度 |
|---|---|---|---|
| 2026年3月 | テスラ/スペースX | Terafab構想の正式発表 | 長期1TW供給構想 |
| 2026年4月 | テキサス州オースティン | Giga Texas敷地内で研究用試作ファブ着工 | インテルが14A供与表明 |
| 2026年8月 | テキサス州グライムズ郡 | 主力工場の建設地決定 | 第1期約168億ドル(TEF採択) |
| 2027年5〜6月 | 研究用試作ファブ | SRAMによる初期テストチップの動作確認 | EUV装置等の搬入・立ち上げ |
| 2028年Q3〜Q4 | グライムズ郡主力工場 | 車載・宇宙向け半導体の本格量産開始目標 | 長期投資1,000億ドル超を想定 |
スペースXが2026年6月に提出した目論見書によると、両社が将来的に必要とする計算能力は年間1テラワット(TW)換算に達します。この目標を満たすため、Terafabでは初期に月産10万枚、長期的には月産100万枚のウェハー製造を目指しています。
参考記事: Tesla and SpaceX announce $25B ‘Terafab’ chip factory — here’s why it reeks of desperation
ロジック・メモリー・先端パッケージング統合とEUV調達の関門
Terafabが掲げるアーキテクチャの最大の特徴は、単一拠点内にロジック回路、メモリー、先端パッケージングの全製造工程を集約する点にあります。現在の半導体サプライチェーンは、エヌビディア(NVIDIA)のようなファブレスが設計し、TSMCが受託製造を行い、OSAT(組立・検査受託企業)が封止する水平分業が主流です。Terafabはこのサプライチェーンを1つの閉じた体系にまとめ、設計変更からウェハー処理、評価までの反復サイクルを数週間単位へ短縮する狙いを持っています。
製造対象となる半導体は、主に2つの系統に分かれます。1つはテスラの完全自動運転車や人型ロボット「Optimus」に搭載する地上向けのエッジAI推論チップです。もう1つはスペースXが構築する軌道上AI計算インフラ向けの宇宙用チップです。車載用チップには低消費電力と極限環境下でのミリ秒単位の応答性が求められる一方、宇宙用チップには耐放射線設計と長期的な熱制御能力が必須となります。
製造プロセスの立ち上げには、極めて高い技術的ハードルが存在します。2027年半ばに計画されるSRAMテストチップの稼働は、トランジスタ形成や基本配線の導通確認にとどまります。ロジックとメモリーでは材料構成や熱処理条件が異なり、これらを同等の微細度で単一ファブ内で歩留まり良く生産する技術は確立されていません。
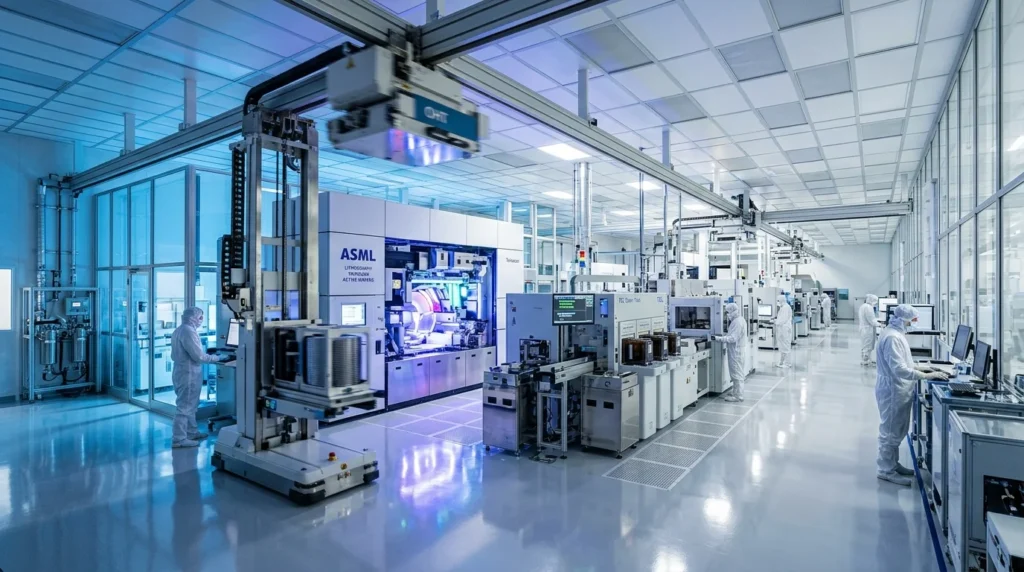
最先端ロジックの製造には、波長13.5nmのオランダASML製EUV(極端紫外線)露光装置が不可欠です。最先端EUV装置は1台あたり約4億ドルを要し、製造リードタイムも長期にわたります。マスク氏はASMLなどのサプライヤーに納入の前倒しを要請していると言及したものの、納入後の据え付け、光軸調整、露光レシピの最適化には通常1年以上の歳月を要します。
さらにファブ運営の知見を補うため、外部との協業も進められています。インテル(Intel)は2026年4月に14A(1.4nmクラス)プロセスの供与を表明しました。一方、TSMCのC.C. 魏(C.C. Wei)会長兼CEOは2026年10月15日の決算説明会で、Terafabとの協議を認めつつも、自社によるファブの運営管理が提携の前提条件になると述べています。
参考記事: 先端パッケージング(CoWoS)入門|AI半導体の覇権を握る技術的本質と次世代シナリオ
国内半導体製造装置産業への直接波及と調達の現実性
Terafabの立ち上げは、日本の半導体製造装置メーカーに対して巨額の商機を提供します。最先端の前工程ラインはASMLの露光装置単体では成立せず、塗布・現像、エッチング、成膜、洗浄といった一連の工程装置を高度に同期させる必要があります。
東京エレクトロン(TEL)は、EUV露光向け塗布現像装置(コータ・デベロッパ)で高い世界シェアを握っています。EUVレジストの微細欠陥を抑制する成膜技術や、アスペクト比の高い立体構造を削り出すエッチング装置でも中核技術を保有しています。Terafabが月産10万枚以上のウェハー処理能力を目指す場合、東京エレクトロン製装置の大量導入と、現地テキサスでのエンジニアリング支援体制が不可欠となります。
| 製造工程 | 主な要素技術 | 国内主要サプライヤーの立ち位置 | Terafabにおける調達想定 |
|---|---|---|---|
| 塗布・現像 | EUV対応高解像度レジスト塗布、現像 | 東京エレクトロン | 露光装置と直結する中核ラインとして導入検討 |
| エッチング | 高異方性ドライエッチング、極低温加工 | 東京エレクトロン | 微細ゲート・多層配線形成向け |
| 洗浄工程 | 単葉式・バッチ式精密薬液洗浄 | SCREENホールディングス、東京エレクトロン | 歩留まり維持のための欠陥除去装置 |
| バックエンド検査 | 高速テスター、バーンイン試験 | アドバンテスト | 3D積層・高密度チップの良品選別 |
洗浄工程を担うSCREENホールディングスや、チップの出荷前試験を行うアドバンテストの装置群も、量産ラインの構築に必要とされる技術領域です。ただし、2026年10月時点でアドバンテストやSCREENホールディングスがTerafab向けに正式受注を獲得した公式発表は確認されていません。
製造装置メーカーにとっての焦点は、単なるハードウェアの販売から、現地ファブの歩留まり立ち上げを支えるフィールドエンジニアリングの提供へ移行しています。ファブ運営の経験が浅いテスラ主導の現場では、プロセス欠陥の特定や装置パラメータの再調整作業において、日本メーカーの保守サポートへの依存度が高まります。
参考記事: 3Dスタッキング入門|次世代半導体を牽引する後工程の仕組みと将来予測
車載・フィジカルAI半導体における垂直統合への対抗軸
Terafabが量産に到達した場合、自動車OEMやロボティクス事業者の競争環境に直接的な影響を及ぼします。自社で最先端半導体の製造ラインを抱える企業と、外部の汎用アクセラレータを購入する企業との間で、開発リードタイムの格差が生じるためです。
ソフトウェア定義車両(SDV)や人型ロボットの開発では、モデル構造の変更に合わせてハードウェアを最適化する頻度が増加しています。外部ファウンドリへ委託する場合、テープアウトからチップ納品までに数カ月以上のリードタイムを要します。自社ファブ内で試作からパッケージングまでを数週間で完結できれば、アルゴリズムの進化に合わせたシリコンの改良速度は格段に上がります。
この体制に対抗するため、外部調達に依存するOEMはファウンドリとの強固なアライアンスを再構築しなければなりません。すでにソニーグループがTSMCとの合弁会社AVSMCを通じてイメージセンサーの積層技術を深耕しているように、特定用途に絞り込んだ受託製造の枠組みを固める手法が現実解となります。
国内の自動車メーカーやTier1サプライヤーにとっては、自前でのメガファブ建設は資本効率の観点から非現実的です。汎用GPUやファウンドリ標準プロセスを前提としつつ、チップレット技術や標準インターフェースを活用して自社独自回路を素早く統合する設計モジュール化が、対抗戦略の中心となります。
参考記事: 自動車とロボットの境界が崩れるTesla Optimus vs Hyundai Atlas
技術責任者と投資家が検証すべき5つのマイルストーン
Terafab構想の現実性を測る上で、事業責任者や投資家は以下の5つのマイルストーンを時系列で監視する必要があります。
- 研究用ファブにおける初期SRAMの動作実績
2027年5〜6月に予定されているオースティン研究用ファブでのSRAMテストチップ動作を確認します。これが計画通りに達成されるか否かが、配線プロセスとトランジスタ形成技術の成立を判断する最初の指標となります。
- 主力工場の建屋竣工とASML製EUV装置の搬入日程
テキサス州グライムズ郡の主力工場において、クリーンルームの整備状況と露光装置の搬入時期を追跡します。ASML製ツールの納入が2027年後半までに実行されなければ、2028年内の量産開始は物理的に困難となります。
- インテルおよびTSMCとの運営提携の着地点
インテルの14A技術のライセンス供与形態や、TSMCが要求する運営管理権の帰属を注視します。自社単独運営か、既存ファウンドリの受託管理下に入るかによって、立ち上げリスクの大きさが変化します。
- 東京エレクトロンなど主要サプライヤーの受注残高の変動
国内製造装置メーカー各社のIR情報や受注残高において、北米メガプロジェクト向けの計上が確認できるかを検証します。正式な装置発注が行われた段階で、工場の想定処理能力が裏付けられます。
- 2028年量産時の良品歩留まりとウェハー製造原価
量産開始後、車載向けおよび宇宙向けのチップが市場要求を満たす歩留まりを達成できるかを確認します。自社製造コストが外部ファウンドリへの委託コストを下回るかどうかが、1,000億ドル投資の財務的正当性を決定づけます。
参考記事: イーロン・マスクの3社合併構想|Tesla・xAI・SpaceX統合がもたらす「物理AGI」の技術的必然性
出典: google_alert_humanoid_deploy
出典: jetro.go.jp
出典: tomshardware.com
出典: gizmodo.com
出典: investing.com
出典: wikipedia.org