中国の智元機器人(AGIBOT)は2026年上半期の人型ロボット出荷台数が8,600台を超え、世界シェア約35%で首位に立ちました。ファナックなど国内FA大手が担ってきた専用自動化ラインに対し、汎用型ロボットの調達コストが直接競合する局面を迎えています。
2026年上半期の世界出荷台数と中国サプライチェーンの寡占構造
市場調査会社IDCがまとめたデータによると、2026年上半期(1〜6月)における世界の人型ロボット出荷台数は、前年同期比432.1%増の約2万5,000台に達しました。このうち中国市場向けが1万9,000台超を占め、全体の77.9%が同国内に集中しています。世界全体の市場売上規模も前年同期比322.7%増の7億4,000万ドル超(約1,170億円)に拡大しました。
民間調査機関ごとに集計の幅はあるものの、いずれの推計でもAGIBOTが単独トップに位置付けられています。
| 調査機関 | AGIBOT出荷台数(推計) | 世界シェア(推計) | 競合・宇樹科技(Unitree) |
|---|---|---|---|
| IDC | 8,600台超 | 約35%(中国国内45%超) | 約5,000台 |
| 米SAG | 約8,400台 | 首位 | 約5,900台 |
| Counterpoint | 約9,700台 | 43%超 | 非公表 |
IDCの推計によると、上位2社に続くBooster Roboticsが約1,000台、UBTECHが約900台、Leju Roboticsが約460台を出荷しており、中国勢による世界供給シェアは95%を超えています。用途別では、研究・教育、実演・展示、政府・データセンター向けが全体の約69%を占めており、PoC(概念実証)用機材としての大量調達が初期需要を牽引しています。
この量産ペースを支えているのが、中国工業情報化部(MIIT)が2023年11月に打ち出した「人型ロボットの革新・発展に関する指導意見」です。2025年までの量産確立、2027年までの産業チェーン構築を国家方針に掲げたことで、地方政府や国有企業が案件発注を集中させました。2026年7月には中国移動(チャイナモバイル)杭州支社がAGIBOTから約7,800万元、Unitreeから約4,605万元のロボット調達を相次いで決定しています。
さらに、フォルクスワーゲン(VW)の動向にも見られるように、中国の生産サプライチェーンを活用する動きは完成車製造にも波及しています。VW中国法人は2026年9月、中国製新エネルギー車(NEV)の輸出加速を表明しました。現地の製造ラインにおける自動化技術の進展と部品調達基盤の集積が、ロボットおよび車載エコシステムの双方で価格競争力を生み出しています。
参考記事: 世界の人型ロボット出荷シェア97%を中国が独占した仕組みとは?AGIBOT・Unitreeの台頭と2030年への課題
垂直統合型アーキテクチャによる低コスト量産と具現化AIの実装
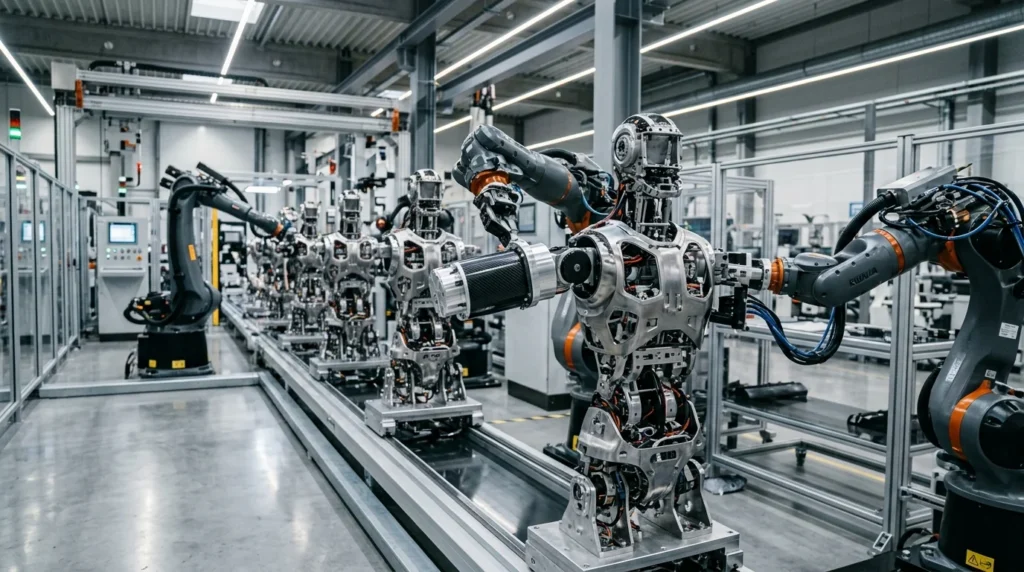
AGIBOTが設立から3年余りで半期8,600台のデリバリーを実現できた要因は、中核ハードウェアと制御ソフトウェアの完全内製化にあります。
大脳・小脳・ハードウェアの一貫制御システム
従来の産業用ロボットは、ロボット本体、PLC(プログラマブルロジックコントローラ)、上位の画像認識システムを異なるベンダーが供給し、システムインテグレーター(SIer)が統合する構造が一般的でした。
AGIBOTは、推論や意思決定を司るマルチモーダル基盤モデル(大脳)と、関節のリアルタイムな運動・バランス制御を担うモータドライバ群(小脳)を同一プラットフォーム上で直接連携させています。センサー入力からアクチュエータ出力までの通信遅延を数ミリ秒単位に抑え、エンドツーエンドでの動作生成を可能にしました。
自社工場での動作ログを基盤モデルの事前学習へ即座にフィードバックできるため、作業ごとのティーチング時間を大幅に短縮しています。
アクチュエータ量産によるユニットコストの低減
人型ロボットの原価構成において最大40〜50%を占めるのが、減速機、ブラシレスDCモータ、エンコーダを一体化した関節アクチュエータです。AGIBOTは上海の自社製造拠点でアクチュエータの設計から組み立てまでを内製化しました。
中国国内のEVサプライチェーンから遊星歯車や磁気センサを大量調達することで、試作開発フェーズで1軸あたり数十万円かかっていた駆動モジュールを量産水準まで引き下げました。半期8,600台の生産は、ロボット1台につき数十個のアクチュエータを消費するため、数十万ユニット規模の購買力が発生し、部品単価のさらなる圧縮につながっています。
参考記事: 宇樹科技(Unitree)の科創板上場と人型ロボット量産の仕組み|具現化AIへの進化と実用化の課題
国内製造業における専用設備投資への影響と対抗軸
中国勢による半期2万台規模の供給は、日本の製造業が続けてきた自動化アプローチに対して設計変更を求めています。
専用自動化ラインの投資回収リスク
日本の自動車・電機メーカーは、ワーク搬送用のコンベアや専用治具、直交・多関節ロボットを固定配置する「専用自動化設備」を前提に生産ラインを構築してきました。こうした設備は、製品ライフサイクルが3〜5年単位で続くことを前提に設備投資の減価償却を計算します。
製品モデルの切り替えが1〜2年に短期化するEVや精密機器の組み立てにおいて、専用治具の再設計費用は固定費を圧迫します。AGIBOTなどの汎用人型ロボットが1台あたり数百万円台で現場投入可能になれば、治具レスで既存の作業スペースにそのまま配置できるため、ライン立ち上げ期間と治具廃棄コストの差が顕在化します。
日本企業が着手すべきデータ連携とインテグレーション領域
ハードウェア単体の価格競争で中国勢に対抗することは極めて困難です。国内製造業およびSIerが取るべき戦略は、擦り合わせが必要な製造工程への特化と、上位基盤システムとのデータ連携です。
AGIBOTは2025年12月に日本法人を立ち上げ、2026年7月には山善ら国内企業と「J-HRTI」コンソーシアムを組み、千葉県内に実作業データ収集拠点を設けました。この動きは、中国製ハードウェアも日本の現場に合わせた動作データセットが無ければ稼働率を維持できない実態を示しています。
日本企業は、ハードウェアの調達先をグローバルに求めつつ、国内工場のMES(製造実行システム)やERPとの安全なリアルタイム連携、異常検知アルゴリズムの開発に経営資源を集中させる必要があります。
参考記事: 三菱自動車が人型ロボット量産へ、月産1000台目指し東大発新興とタッグ
実装検証に向けた具体的な検討ステップ
半期数千台規模の商業出荷が定着した環境下で、生産技術部門および投資担当者は以下の手順で自社ラインの耐用年数と自動化計画を精査する必要があります。
- 多品種少量ラインにおける治具・専用機コストの棚卸し
製品切り替え頻度が高い組み立て・検品工程について、治具更新費用の年間総額を算出し、汎用ヒューマノイドへの置き換えによるROI(投資対効果)を試算する。
- ハード調達と自社製AIソフトウェアの分離評価
人型ハードウェアは低価格なコモディティとして外部調達を前提とし、自社固有の品質基準やタスク手順を具現化AIモデルとして管理できる体制を整える。
- 国内データ収集拠点や実証コンソーシアムへの参画検討
海外製プラットフォームが国内導入される際の規格適合性やセーフティ要件を検証するため、先行するデータ収集アライアンスとの接点を確保する。
出典: SmartNews
出典: Business Insider Japan
出典: 36Kr Japan