中国のAIモデル開発企業DeepSeek(ディープシーク)は2026年10月、テンセント(Tencent)や車載電池大手のCATL(寧徳時代)などから約158億ドル(約1055億元/約2兆5300億円)の資金を調達しました。
158億ドル調達と評価額740億ドルへの急伸
DeepSeekが実施した今回の大型調達は、2026年6月に完了した約74億ドル(約1兆1700億円)の調達に続く第2弾のラウンドです。当初は500億元の調達を想定していましたが、投資家の需要集中に伴い目標額を800億元、最終的に1055億元(約158億ドル)まで引き上げました。この結果、同社の評価額は約740億ドル(約11兆5000億円)に達しています。
出資元の内訳は、ITプラットフォーマー単体に留まりません。テンセントが100億元を出資したほか、車載用リチウムイオン電池世界最大手のCATLおよび同社の曾毓群(Robin Zeng)会長が計100億元を拠出しました。さらに中国移動(China Mobile)や中国電信(China Telecom)、中金公司(CICC)といった国有資本がラウンド全体の約27%を占めています。
【DeepSeek 資本調達ラウンドの推移】
2023年       : 幻方量化(High-Flyer)の自己資金で設立
2026年06月   : 第1回外部調達(約74億ドル、評価額約500億ドル)
2026年09月   : 上海STAR Market上場準備、ARR10億ドル到達
2026年10月   : 第2回調達(約158億ドル、評価額約740億ドル)
同社は2026年9月時点で年換算売上高(ARR)10億ドルを突破しました。API提供価格を一部引き上げた後も顧客の離脱は起きておらず、上海証券取引所の新興ハイテク市場「科創板(STAR Market)」への新規株式公開(IPO)に向けて中信証券(CITIC Securities)を主幹事に選定しています。
米中主要AI開発企業の資本規模および事業指標を比較すると、以下の差異が確認できます。
| 企業名 | 累計調達額 | 推定評価額 | 主要出資元・連携先 |
|---|---|---|---|
| DeepSeek | 約232億ドル | 約740億ドル | テンセント、CATL、中国国有資本 |
| OpenAI | 1000億ドル超 | 約1100億ドル | 米マイクロソフト(Microsoft)、ソフトバンクG |
| Anthropic | 1000億ドル超 | – | 米アマゾン(Amazon)、米グーグル(Google) |
米国の先行2社が累計1000億ドルを超える資金をクラウド基盤とGPUクラスタに投じる中、DeepSeekは累計調達額を約232億ドルに抑えつつ、商業化の指標となるARRを急速に伸ばしています。
参考記事: DeepSeekの1兆円調達が示すAIアーキテクチャの転換|8兆円評価を支える技術と実装ロードマップ
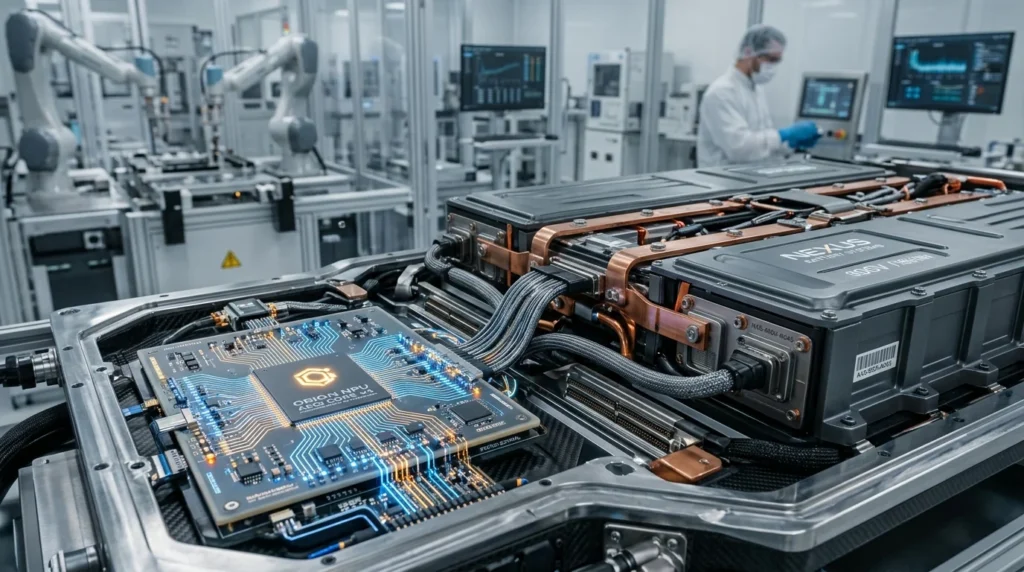
昇騰チップ連携とCATL参入が示す脱GPUと物理統合
今回の資本調達で注目すべき技術的要因は、米国製先端GPU依存からの脱却と、バッテリーやEV制御システムとの直接統合です。
米商務省による先端半導体輸出規制の強化を受け、DeepSeekはファーウェイ(華為技術)のAI半導体「昇騰(Ascend)」シリーズ向けに最適化された独自プログラミングツールの開発を2026年9月に加速させました。NVIDIAの並列コンピューティング基盤「CUDA」をバイパスし、自社モデル「DeepSeek-V4.1-Flash」を非NVIDIA環境で低レイテンシ動作させるアーキテクチャを確立しています。
【計算基盤と物理制御の統合アーキテクチャ】
[上位レイヤ] DeepSeek-V4.1-Flash 推論エンジン(MLA / GRPO)
   │
[最適化レイヤ] Ascend専用プログラミングツール(非CUDAバイパス)
   │
[物理ハード] CATLバッテリーマネジメント(BMS) / 次世代EV駆動制御
CATLの参画は、クラウド型の大規模言語モデル(LLM)から、物理世界を制御する「フィジカルAI」への用途拡張を意味します。EVや大型蓄電システム(BESS)の運用では、セル内部の劣化予測、熱暴走の予知、リアルタイムな充放電制御に複雑な非線形計算が求められます。
従来はクラウド経由で行っていたバッテリーマネジメントシステム(BMS)の高度な分析を、車載プロセッサと小規模・高効率な推論モデルの組み合わせによってミリ秒単位で車載エッジ完結させる設計が進んでいます。CATLが電池セル単体ではなくAIモデル開発元へ巨額出資を行った背景には、セル製造技術の優位性に加え、ソフトウェア層でのエネルギー制御を握る狙いがあります。
米国土安全保障省(DHS)は2026年10月中旬、データ流出への懸念から連邦文民機関に対してDeepSeek製品の調達停止命令を出しました。地政学的な分断が進む一方で、中国国内では通信キャリア、半導体ファウンドリのSMIC、EVメーカーの吉利(Geely)が同一の推論基盤に集約されるエコシステムが成立しています。
参考記事: [Weekly LogiShift 1/18-1/25] 物理AIが直面する「3つの壁」と突破口|テスラHW3・CATLナトリウム・Hadrian製造革命
参考記事: DeepSeek×Unitree提携の仕組みとは?物理AIを加速する技術構造と実用化ロードマップ
産業資本とエッジAIの垂直統合が突きつける日本の防衛線
CATLとテンセントによるDeepSeekへの資本参加は、日本のモビリティ産業および蓄電池産業のサプライチェーンに直接影響を与えます。
しかし、中国市場ではすでに吉利などの大手OEMがDeepSeekベースのエッジモデルを車載OSへ組み込み、高度な運転支援機能と電力消費最適化を単一モデルで処理する実証に入っています。
日本の製造業が直面する課題は、モデル開発能力そのものよりも、推論エンジンと専用ハードウェアをすり合わせる垂直統合の速度差です。
| 分野 | 日本企業の現行アプローチ | CATL・DeepSeek連合の動き | 発生する実務リスク |
|---|---|---|---|
| 車載ソフトウェア | クラウドAPI連携を主軸に外部委託 | 車載チップ+軽量モデルの内製最適化 | 通信遮断時の動作制約と通信コスト増 |
| 電池マネジメント | ルールベースのセル監視ユニット | AIモデルによる劣化予測と充放電制御 | バッテリー実稼働寿命での性能乖離 |
| サプライチェーン | 日米欧の認証済みGPUクラスタ依存 | 国内半導体と独自推論基盤の垂直統合 | 地政学規制によるモデル利用制限 |
国内企業が検討すべき対策は、米国のプロプライエタリなクラウドAPIのみに依存するシステム設計を改め、オープンウェイト型モデルをオンプレミスまたは自社エッジ環境へ移植する検証です。経済安全保障推進法に基づく特定重要物資(蓄電池・半導体)のサプライチェーン強靭化を進める上でも、外部通信を遮断したクローズド環境で動作する推論インフラの確保が必須条件になります。
技術責任者が直面する実装の選択肢
今回の大型調達によって、基盤モデル開発競争はクラウド上のトークン生成単価から、物理ハードウェアへの組み込み効率を競う段階へと移行しました。技術責任者が直ちに着手すべき手順は以下の通りです。
- クラウドAPI依存度の棚卸し
現在利用している商用APIのトークン課金推移を算出し、オンプレミス環境やプライベートクラウドでオープンウェイトモデルを自走させた場合のインフラコストと比較します。月間推論回数が数千万回を超えるバッチ処理では、自社占有型クラスタへの移行によって運用コストを低減できる余地があります。
- 車載・エッジ環境でのローカル推論性能の検証
NVIDIAプラットフォーム以外のNPUやエッジプロセッサ上で、軽量化された推論モデルが所定のレイテンシ内で動作するかをプロトタイプ環境で測定します。通信遅延が許容されない制御系システムでは、モデルの量子化(INT4/FP8)と特定ハードウェア向けコンパイラの適用可否を早期に検証する必要があります。
- 産業データと推論モデルの接続設計
BMSやセンサーから出力される時系列データを、推論モデルの入力形式へリアルタイム変換するパイプラインを設計します。ハードウェアの制御ログを推論基盤と直結させることで、異常検知や寿命予測の精度向上が見込めます。
出典: 日経クロステック
出典: The Next Web
出典: China Daily
出典: AI Weekly