
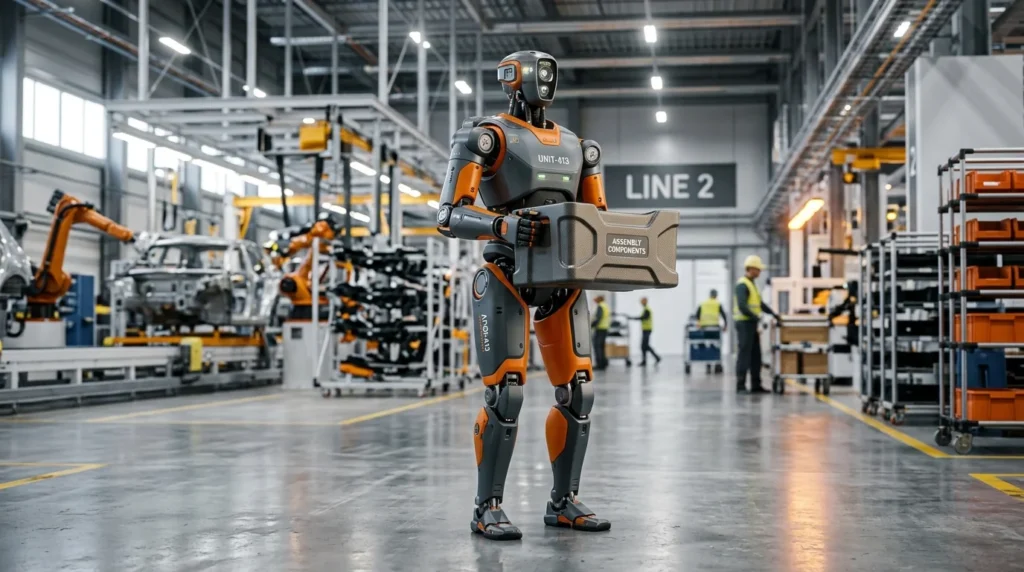
2026年11月5日、米アジリティ・ロボティクス(Agility Robotics)がSPAC合併を経てナスダック市場へ上場し、評価額約25億ドル(約4000億円)を記録しました。トヨタ自動車が北米工場への導入を進めるなか、同社が示した「18カ月での投資回収」という原価指標は、日本の製造現場における設備投資判断へ直接影響を与えます。
公開市場が突きつけた財務現実と米中ロボットの評価格差
アジリティ・ロボティクスは、チャーチル・キャピタル・イレブン(Churchill Capital Corp XI)との合併手続きを2026年11月4日に完了させました。翌11月5日にティッカーシンボル「AGLT」として取引を開始しています。
初日の取引は初値11.26ドルで始まり、終値は11.51ドル(前日比約2.2%上昇)をつけました。ナスダック総合指数が5.5%下落する局面において堅調な滑り出しを見せたものの、調達額は費用控除前で約4億6500万ドル(約740億円)にとどまります。この上場によって開示された財務諸表は、ヒューマノイド開発企業が直面する厳しい収益構造を浮き彫りにしました。
2025年実績にみる極端な赤字構造
米証券取引委員会(SEC)への提出書類によると、同社の2025年通期売上高は180万ドル(約2.9億円)でした。これに対し純損失は1億3810万ドル(約220億円)へ達しています。売上高の半分以上は、特定の投資家1社による5台のロボット購入によるものです。
事業運営に伴う現金支出は9980万ドル(約160億円)に上りました。研究開発費を計上する前の段階ですでに270万ドルの売上総損失を出しています。損失のうち約3800万ドルは従業員向けの株式報酬費用(非現金支出)ですが、販売台数が一桁の段階では固定費を吸収できていません。同社は提出書類のなかで、今後もしばらく営業費用の増加と損失計上が続く見込みを明記しています。
未上場ユニコーンと中国競合とのバリュエーション乖離
公開市場がついた約25億ドルという評価額は、プライベート市場や中国市場の評価と著しい乖離を見せています。
未上場で資金調達を続ける米フィギュアAI(Figure AI)の評価額は約390億ドルに達しています。独ニューラ・ロボティクス(Neura Robotics)は約70億ドル、米アプトロニック(Apptronik)は約55億ドルです。これらは研究開発の将来性や概念実証(PoC)の期待値に基づいて算定された評価でした。
一方、実環境への配備実績を持つアジリティ・ロボティクスが公開市場で約25億ドルと評価された事実は、市場の視線が実利へと移った実態を証明しています。
| 企業名 | 本拠地 | 上場市場 / 調達状況 | 評価額・時価総額 | 主力モデル |
|---|---|---|---|---|
| Agility Robotics | 米国 | ナスダック(AGLT) | 約25億ドル | Digit 5 |
| Figure AI | 米国 | 未上場(シリーズC) | 約390億ドル | Figure 02 |
| Apptronik | 米国 | 未上場(シリーズA拡張) | 約55億ドル | Apollo |
| Neura Robotics | ドイツ | 未上場(シリーズC) | 約70億ドル | 4NE-1 |
| Unitree Robotics | 中国 | 上海科創板(688836.SH) | 約400億〜480億ドル | G1 / H1 |
中国勢の規模は米国勢を大きく上回っています。2026年8月に上海証券取引所科創板へ上場した杭州宇樹科技(Unitree Robotics)は、初日終値ベースで時価総額約480億ドルを記録しました。
英オムディア(Omdia)の調査によると、2025年に世界で出荷されたヒューマノイドロボット約1万5000台のうち、Unitreeとアギボット(AgiBot)の2社が各5000台以上を出荷しています。出荷台数ベースでは中国企業が世界シェアの約9割を占有しており、数百台規模にとどまる米国勢を量産規模で圧倒しています。
連邦通信委員会(FCC)による規制強化の影響
市場構造を左右するもう一つの要因が、米国の安全保障政策です。米連邦通信委員会(FCC)は2026年7月28日、認証排除リスト(Covered List)を改定しました。
この改定により、外国製の「高度なロボット機器(advanced robotic devices)」がリストへ追加されました。自律移動ロボットや四足歩行ロボット、ヒューマノイドが対象です。発効日以降に新規投入される外国製モデルは、米国内での販売・輸入に必要な機器認証を取得できません。
この措置は、低価格を武器に米国市場へ浸透を図っていた中国メーカーの参入を事実上遮断しました。アジリティ・ロボティクスはオレゴン州の自社工場「ロボファブ(RoboFab)」で製造を行っており、規制環境の変化から直接的な保護を受けています。
参考記事: 宇樹科技(Unitree)の科創板上場と人型ロボット量産の仕組み|具現化AIへの進化と実用化の課題
参考記事: 世界の人型ロボット出荷シェア97%を中国が独占した仕組みとは?AGIBOT・Unitreeの台頭と2030年への課題
Digit 5が提示した「BOM 3万ドル・18カ月回収」の達成条件
アジリティ・ロボティクスが収益化計画の中心に据えるのが、2026年9月に発表した次世代機「Digit 5」です。同社はDigit 5に関して、単一の顧客から1000台規模、総額3億ドル(約480億円)を超えるロボット・アズ・ア・サービス(RaaS)契約を確保しました。
契約期間は3年間であり、納入開始は2027年上半期を予定しています。ただし、売上の計上は計画された機能と性能を納期どおりに実証できるかどうかに依存します。
年産1万台による資材コスト80%削減の内訳
同社が提出書類で開示した事業計画の核心は、量産規模の拡大に伴う部材費(BOMコスト)の圧縮曲線です。
Digit 5の製造初期における部材コストは、1台あたり15万ドル(約2400万円)と算出されています。この高コスト構造を、生産規模の拡大によって段階的に削減する計画を立てています。
【Digit 5の1台あたり部材コスト(BOM)の推移計画】
・初期ロット(少量生産時) : 150,000ドル(約2,400万円)
        │
        ▼ (生産規模:年産1,000台へ拡大)
・中期目標(年産1,000台)  :  75,000ドル(約1,200万円 / 50%削減)
        │
        ▼ (生産規模:年産10,000台へ拡大)
・量産目標(年産10,000台) :  30,000ドル(約480万円 / 80%削減)
年産1000台の生産体制を確立することで、部材費を初期の半額となる7万5000ドルへ引き下げます。さらに年産1万台のラインを稼働させることで、初期比80%減となる3万ドル(約480万円)まで低減させる試算です。
この試算は、ロボットの耐用年数を5年と設定しています。利用料を徴収するRaaSモデルにおいて、約18カ月で初期投資を回収するユニットエコノミクスを前提としています。
安全柵なしの協働を実現する設計思想
Digit 5が先行モデルと決定的に異なる点は、安全柵を不要とする協働動作の認証取得を前提に設計されている点です。
従来の物流・製造向けAGV(無人搬送車)や産業用アームは、作業者との物理的な隔離を必要としていました。隔離のためのエリア改修やインターロック設備の設置は、現場導入時の追加費用を膨らませる要因でした。
Digit 5は、接触時の衝撃を機械的に逃がすバックドライバビリティを備えたアクチュエータを採用しています。トルクセンシングと外部カメラ・LiDARを組み合わせた近接検知により、ISO協働ロボット安全規格(ISO 10218およびISO/TS 15066準拠)に適合する動作停止プロファイルを実現しました。これにより、既存の作業員通路やピッキングステーションを改修せずに投入できます。
6万5000時間の商用稼働データとTPSへの適応
同社はカリフォルニア州フリーモントに約6万平方フィートのエンジニアリング拠点を新設しました。現場作業を効率的に学習させるフリート学習体制を構築しています。
これまでに同社のロボット群が実際の商用現場で蓄積した稼働データは、累計6万5000時間を突破しました。アマゾン(Amazon)の配送拠点、物流大手GXOロジスティクス(GXO Logistics)の流通センター、そしてトヨタ自動車(Toyota)の製造工場など、合計9カ所の顧客施設で継続運用されています。GXOの施設では、すでに10万個以上のトート搬送作業を完了させました。
特に自動車製造現場では、トヨタ生産方式(TPS)に準拠したタクトタイムの維持が求められます。単に2足歩行で荷物を運ぶだけでなく、搬送ラインの同期信号を受け取り、ミリ秒単位で搬送遅延を自己補正する制御アルゴリズムが組み込まれています。
参考記事: トヨタの人型ロボット導入が示す「実用化」の閾値|Agility Robotics採用の技術的背景とTPS統合
部品サプライヤーと導入企業が直面する構造変化
アジリティ・ロボティクスの事業計画は、ロボットを購入・配備するエンドユーザーだけでなく、要素部品を供給する日本の製造業にも具体的な数値を突きつけています。
Tier1・部品メーカーへのコスト半減圧力
アジリティが提示した「年産1万台で部材費3万ドル」という数値は、構成部品の調達単価に明確な上限を設定しました。ヒューマノイド1台には、アクチュエータ、精密減速機、ベアリング、トルクセンサ、配線部材など多数の高度な機構部品が用いられます。
これまで日本の精密機械メーカーは、高精度かつ高剛性な産業用ロボット向け減速機において世界市場をリードしてきました。しかし、1台あたり15万ドルの部材費を前提とした少量多品種の価格設定は、年産1万台のフェーズでは通用しません。
1台あたり3万ドルの枠内に収めるためには、アクチュエータ1軸あたりの許容コストは数百ドル単位へ制約されます。高精度を維持したまま、射出成形技術の活用や部品点数の統合によって製造原価を数分の一へ下げる設計変更が要求されます。部材供給の主導権を握るためには、自社のコア技術を維持しつつ、過剰スペックを削ぎ落としたヒューマノイド専用モジュールの量産ラインを構築しなければなりません。
RaaSによる設備投資(CAPEX)から運用費(OPEX)への転換
製造・物流現場の自動化を検討する事業会社にとって、アジリティが選択した「3年契約・18カ月回収」のRaaSモデルは投資判断の基準となります。
従来の固定型自動倉庫(AS/RS)や専用コンベアラインは、数億〜数十億円規模の初期設備投資(CAPEX)を伴い、減価償却には7〜10年を要していました。さらに工場のレイアウト変更や取扱品目の変更に対する柔軟性が極めて低いという欠点がありました。
Digit 5のような可搬・自立型のヒューマノイドをRaaSで導入する場合、企業は固定資産を持たずに月額の運用費用(OPEX)として処理できます。デロイトの推計によれば、米国製造業では2033年までに最大190万人分の求人が未充足となる見通しです。
作業員2〜3交代分の労働力を月額料金で代替し、18カ月で導入コストが回収できる計算が成り立つのであれば、自動化設備を導入できなかった中小規模の物流拠点でも導入が成立します。日本国内においても、物流業界の労働時間規制による人手不足が続く中、この18カ月という回収期間はロボット導入の損益分岐点として機能します。
米中デカップリングが迫る調達網の二極化
米国のFCCによる外国製ロボット機器規制は、グローバルサプライチェーンに明確な分断をもたらしています。
日本企業はこれまで、安価な中国製部材を活用したシステムインテグレーションを行ってきました。しかし米国内の顧客施設やサプライチェーンへロボットを納入する場合、通信モジュール、コントローラ、モータードライバなどの重要部品から中国製を排除しなければ認証を取得できません。
この地政学的な規制環境は、日本の電子部品・メカトロニクス企業にとって追い風となる側面を持ちます。中国製ハードウェアが排除された北米市場において、安全基準に適合した高品質な駆動系モジュールやセンサを米系ロボットメーカーへ直接供給するポジションを確保できるからです。
【米FCC規制を受けた調達・展開ルートの二極化構造】
┌──────────────────────────────────────────────┐
│  北米・同盟国市場ルート(高信頼性・安全保障重視)          │
│  ・米FCCのCovered List適合(中国製部材を排除)              │
│  ・Agility Robotics等による米国内製造(RoboFab)             │
│  ・日本製アクチュエータ・センサ等の高品質部材の調達需要      │
└──────────────────────────────────────────────┘
                      ▲
                      │ デカップリング
                      ▼
┌──────────────────────────────────────────────┐
│  中国・非西側新興国ルート(圧倒的低価格・垂直統合重視)    │
│  ・Unitree、AgiBot等による年産万台規模の超低コスト量産     │
│  ・部品内製化率90%超による価格破壊(G1等)                 │
│  ・欧州や東南アジアなど、米規制外地域への積極輸出展開        │
└──────────────────────────────────────────────┘
参考記事: 人型ロボット量産ロードマップと日本精工・アトム連合が目指す20万台体制の技術構造
ヒューマノイド実装へ向けた調達・評価基準の設定
アジリティ・ロボティクスの上場は、ヒューマノイドロボットが「デモ技術の展示」から「コストと回収期間を競う実務」へと移行した事実を確定させました。事業会社および部品メーカーの担当者は、以下の具体的な評価軸に基づいたアクションを即座に開始する必要があります。
1. 搬送・ピッキング工程における回収モデルの再試算
既存のAGVや固定型コンベアを検討している物流・製造ラインについて、安全柵なしで稼働するヒューマノイドをRaaS形式で導入した場合の採算性を算出してください。比較基準は「18カ月での投資回収」です。作業員の募集費、定着率低下による生産ロス、交代制勤務の割増賃金を含めた総コストと、月額のロボット利用料を突き合わせて損益分岐点を特定します。
2. サプライヤーにおけるBOM 3万ドル対応モジュールの設計着手
ロボット向け部材を製造するサプライヤーは、現行の産業用ロボット向け高価格設計から脱却しなければなりません。アクチュエータ単体ではなく、ギヤ、モーター、エンコーダ、ドライバを一体化したユニットについて、年産1万台時の製造原価を数万円レベルに抑えるモジュール化設計のPoCを急ぐ必要があります。
3. 調達チェーンにおけるFCC Covered List準拠性の監査
北米市場への展開を狙うロボットシステム、または米系企業へ部品供給を行うメーカーは、自社製品の通信経路および主要制御部品のサプライチェーン監査を実施してください。ファームウェアを含め、米国の安全保障規制に抵触しない調達ルートを早期に確立することが、北米サプライチェーンへの参入障壁を突破する前提条件となります。
出典: finance.biggo.jp
出典: GeekWire
出典: Business Insider
出典: Agility Robotics
出典: U.S. Securities and Exchange Commission (SEC)
出典: Federal Communications Commission (FCC)


