
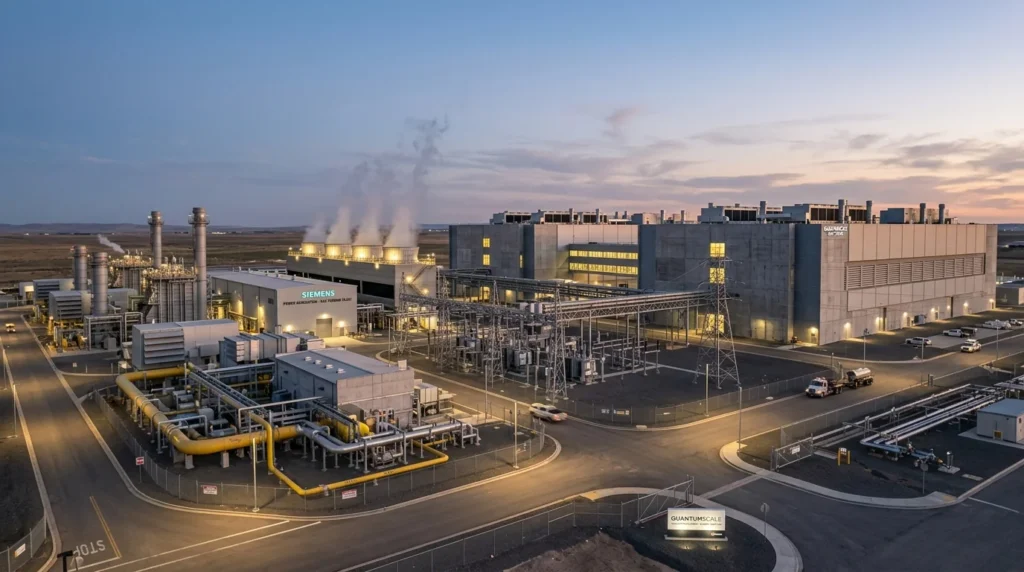
米エネルギー情報局(EIA)への提出データに基づき、米国で2030年末までに計画される系統連系型ガス火力発電容量が2025年12月時点の41.8GWから44%急増し、60.4GWに達しました。北海道や九州でメガデータセンター新設を進める国内事業者にとっても、電力広域的運営推進機関(OCCTO)による送電網連系の長期化を背景に、電源調達の現実解を見直す契機となります。
米国で急膨張するガス火力計画と再エネ停滞の現況
米国環境防衛団体エンバイロメント・アメリカ(Environment America Research & Policy Center)とフロンティア・グループ(Frontier Group)が2026年10月に公表した分析によると、全米で申請された送電網接続型の天然ガス火力発電プロジェクトは急拡大を続けています。この計画容量は2023年初頭比で約3倍の規模に達しました。
一方で、データセンターの新設ペースに対してクリーンエネルギーの供給計画は失速しています。風力発電の建設計画は2025年12月時点から33.9%減少し、太陽光発電の新規追加計画も停滞しています。
計画容量の地域的な偏りも顕著です。上位5州が全米の計画容量の約60%を占めており、特にデータセンター新設が集中する地域へ投資が偏重しています。
| 州名 | 計画容量 (GW) | 全米シェア (%) | 主な特徴・背景 |
|---|---|---|---|
| テキサス州 | 20.1 | 33.2% | 既存のガス発電容量を約25%拡大する規模 |
| ルイジアナ州 | 6.6 | 10.9% | シェールガス産地近接と工業地帯のインフラ活用 |
| ペンシルベニア州 | 4.4 | 7.3% | PJM管内の逼迫したDC電力需要に対応 |
| オクラホマ州 | 3.0 | 5.0% | 余剰土地と低廉な天然ガス資源の活用 |
| ミシシッピ州 | 2.6 | 4.3% | 南東部ハイパースケールDCの受入拡大 |
この集計値である60.4GWには、データセンター敷地内に直接併設されるオフグリッド(系統外)の自家発電設備が含まれていません。調査グループは、自営の直接給電用ガスプラントを含めると、さらに数十GW規模の容量が上乗せされると推計しています。
こうした化石燃料依存の再拡大に対し、環境保護ネットワーク(EPN)は2026年8月の報告書で試算を示しました。データセンター需要が急増するシナリオでは、火力発電所や非常用ディーゼル発電機の大気汚染により、2028年単年で約60万件の喘息症状と約1,300人の早期死亡を招く懸念が指摘されています。
参考記事: AIデータセンター電力問題とグリッドの限界:ジョージア州ガス火力論争が示す自営インフラへの転換
系統連系遅延を回避する「オフグリッド直結」と電力の垂直統合
米国の電力市場でガス火力が選択される最大の理由は、送電網接続(インターコネクションキュー)の待機期間にあります。PJMなどの広域送電機関では、連系審査から送電開始までに5年以上の遅延が発生しています。コンピュートリソースの拡張を急ぐハイパースケーラーにとって、送電網の増強を待つ猶予はありません。
天然ガスタービンは太陽光や風力と異なり天候に左右されず、設置面積あたりの発電効率に優れています。さらに石炭火力や原子力発電の新設と比較して工期が短く、2〜3年程度で稼働可能です。ハイパースケーラー各社が標榜してきた「2030年脱炭素ロードマップ」と計算需要の確保が衝突した結果、短納期でベースロード電力を供給できるガス火力への回帰が発生しました。
先進的なプロジェクトでは、送電網を介さずに発電所とAIデータセンターを直結させる垂直統合モデルが定着しつつあります。エヌビディア(NVIDIA)が出資を進めるテキサス州のランシアム(Lancium)のように、ギガワット級の電力を自前で押さえる取り組みが代表例です。自営のガスタービンを設置し、系統の空き容量をバイパスしてコンピュート基盤を立ち上げる手法が現実解となっています。
参考記事: エヌビディアのテキサス電力会社Lancium出資とは?「スターゲート」を支える電力垂直統合の仕組みと課題
国内AIインフラへの波及とハードウェア選定の再定義
米国の電力構造変化は、日本のインフラ戦略やハードウェア調達方針にも直接的な影響を及ぼします。
日本の系統制約とオンサイト電源確保の課題
国内でもさくらインターネットなどが石狩でDC拡張を進め、関西電力や九州電力エリアでも大規模施設の誘致が進んでいます。しかし、日本国内では電力広域的運営推進機関(OCCTO)による送電系統の空き容量不足が表面化しています。
米国のように広大な敷地でガス火力を自営する手法は、国内では液化天然ガス(LNG)調達網や環境アセスメントの制約から容易ではありません。日本企業は、既存の系統枠に頼るデータセンター集積地から離れ、分散型の拠点配置を検討する必要があります。
ワットあたり推論性能を重視したASICシフトの前倒し
電力供給がハードウェア拡張の上限を決定づける環境下では、データセンター内の電力効率向上が必須要件となります。これまでは汎用GPUによる計算力向上が優先されてきました。
今後は電力枠の上限を超えないよう、推論処理を中心に特定用途向け集積回路(ASIC)への置き換えが進みます。ワットあたりの推論性能が高い専用プロセッサの採用が、当初の予測よりも前倒しで進む見通しです。
排出基準規制と資産座礁化の境界線
米環境保護庁(EPA)は2026年1月、ガスタービンの排出基準を見直す新規発生源排出基準(NSPS)規則を施行しました。短納期を理由にガス火力を新設しても、稼働期間中に炭素排出規制が強化されれば座礁資産化するリスクを負います。日本企業が海外クラウドリージョンを選定する際にも、当該リージョンの電源構成に起因する排出量課金やESG格付けリスクの算定が不可欠です。
参考記事: データセンター建設規制の衝撃|NY州モラトリアムが加速させる「エネルギー自給型」への構造転換
技術責任者・投資家が取るべき実務対応
米国の電源確保シフトを踏まえ、国内インフラの設計と投資判断において着手すべき対応は次の通りです。
- AIデータセンターの電力供給契約(PPA)見直し
送電網接続の遅延を前提としたバックアップ計画を策定します。系統電力への依存度を下げ、コジェネレーションシステムやオンサイト型蓄電設備の導入スケジュールを前倒しで検討してください。
- ハードウェア調達基準の指標改定
計算資源の調達指標を「FLOPS単価」から「1ワットあたりの推論スループット」へ移行します。汎用アクセラレータだけでなく、省電力アーキテクチャを持つASICのPoCを早期に開始してください。
- クラウド利用に伴うScope 2排出量の再監査
米国拠点のインフラを利用している場合、プロバイダの電源構成がガス火力へシフトしている可能性があります。排出係数の変動が自社のScope 2算定に与える影響を再試行し、ESG開示への影響を精査してください。
出典: electrek


