
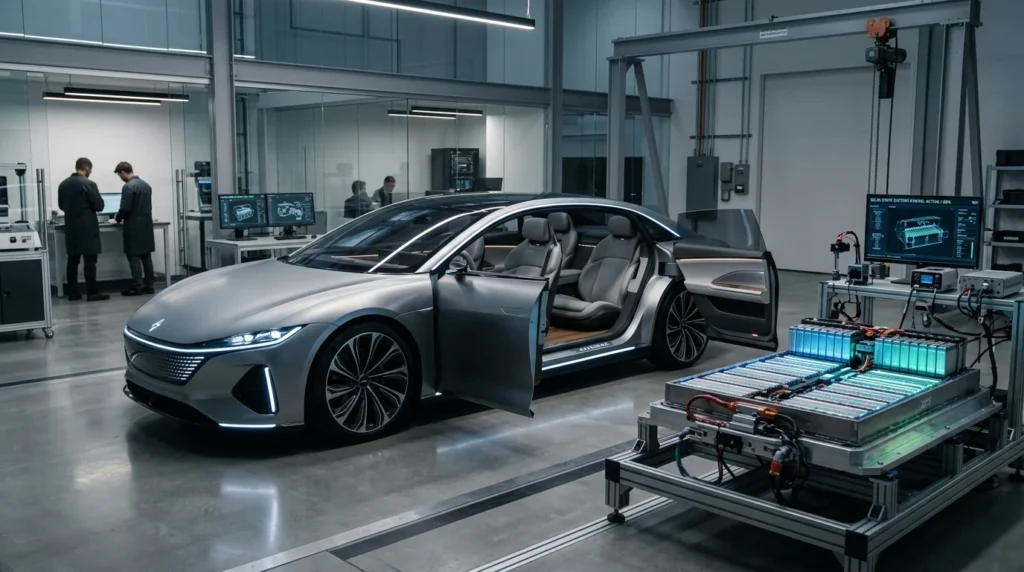
比亜迪(BYD)が2027年に市場投入を計画する全固体電池について、超高級ブランド「仰望(Yangwang)」の新型エグゼクティブセダンが同電池を搭載する最初のEVになると報じられています。トヨタ自動車が2027〜2028年の実用化を目指すなか、30万米ドル級の超高級EVを先行プラットフォームとする中国勢の商用化手法は、国内電池サプライチェーンの投資判断に直接の影響を与えます。
30万ドル級エグゼクティブセダン「HU」と中国の国家開発計画
BYDの高級車部門を担うYangwang事業部は2026年9月、内部コード名「HU」と呼ばれる新型フラッグシップセダンのプロトタイプ車両を公開しました。全長約5.5mに達する車体はロールス・ロイス(Rolls-Royce)やメルセデス・マイバッハ(Mercedes-Maybach)に匹敵し、後部座席の乗降性を高める観音開き(コーチドア)を採用しています。市場価格は200万元(約30万米ドル)超と推計されており、2026年10月の正式発表が予定されています。
同社執行副総裁の李柯(Stella Li)氏は2026年9月中旬、スペインでの取材に対し「BYDは全固体電池の商業化と技術の両面で主導的な立場にあり、2027年に搭載車両を投入してそれを実証する」と明言しました。電池事業を手がける子会社のFinDreams(弗迪電池)は、2027年に硫化物系全固体電池の初期ロット生産(約1,000台規模の試験導入)を開始し、2030年に本格的な量産へ移行する工程表を設定しています。
この動きは、中国政府の産業政策とも連動しています。中国工業情報化部(MIIT)など7省庁が2026年9月28日に公表した「新型電池産業発展計画」では、2030年までに全固体電池の大規模実用化を達成する目標が明記されました。
| 項目 | 新型セダン「HU」(Yangwang) | 既存モデル「Yangwang U7」 |
|---|---|---|
| 車体サイズ | 全長約5.5m(観音開きドア採用) | 全長5,265mm(標準ドア) |
| パワードレイン | 独立4モーター「e4」(1,000hp超) | 独立4モーター「e4」(1,300hp) |
| 充電規格 | メガワット級急速充電対応 | メガワット級急速充電対応 |
| 搭載バッテリー | 硫化物系全固体電池(2027年搭載予定) | 第2世代ブレードバッテリー(LFP) |
| 電池容量/航続 | エネルギー密度約400Wh/kg(試作値) | 150kWh/CLTC航続1,006km |
| 推定車両価格 | 200万元超(約30万米ドル) | 65.8万元(約9.8万米ドル)〜 |
第14次5カ年計画(2021〜2025年)において、中国の新型電池産業の生産総額は1兆元(約1,490億米ドル)を突破しました。初期の莫大な開発費と低い製造歩留まりを30万米ドルクラスの超高級車で吸収し、段階的に量産規模を拡大するBYDの戦略は、同国の潤沢な投資基盤と政策支援を土台に進行しています。
参考記事: BYD次世代ブレードバッテリーとフラッシュチャージの全貌|1000km超を実現する仕組みと実用化ロードマップ
硫化物系全固体電池の工学的成立要件と車載システム統合
全固体電池の実用化において最大の工学的難所とされてきたのが、固体電解質と電極活物質の界面における接触抵抗の増大と、充放電に伴う体積変化による界面剥離です。FinDreamsが開発を進める硫化物系全固体電池(LPS系材料等)の試作セル(20Ahおよび60Ah)は、重量エネルギー密度400Wh/kg前後に到達しています。従来の液系三元系リチウムイオン電池(250〜300Wh/kg)やリン酸鉄リチウム(LFP)電池(160〜190Wh/kg)と比較して体積を大幅に抑制できるため、大容量セルの車載配置が容易になります。
しかし、車載環境で実用化するための技術的絶対条件(Prerequisites)は単なるセルのエネルギー密度にとどまりません。高圧力下でのセル拘束機構、メガワット級急速充電に伴う内部発熱の均一放熱、ならびに大出力モーターとの高電圧協調制御という3つの課題を車両全体で解決する必要があります。
拘束圧制御と熱管理システムの統合設計
硫化物系固体電解質は、正極・負極の膨張収縮に伴い粒子間のミクロな接触が失われるとイオン伝導度が極端に低下します。そのため、通常は数メガパスカル(MPa)レベルの機械的な拘束圧を外部から常時印加し続けなければなりません。車体重量の増加を抑えつつ、パック内部で均一な圧力を維持する高剛性エンクロージャーの設計が不可欠です。
さらに、Yangwangのプラットフォームが対応するメガワット級の急速充電環境では、電解質内部の局所的な電流集中(ホットスポット)を回避しなければなりません。FinDreamsはセルの薄型化と両面冷却プレートを組み合わせ、セル内部の温度偏差を精密に管理する熱マネジメントシステムを開発しています。
独立4モーター「e4」と1,000馬力超の電力要求
新型セダン「HU」は、4輪のトルクを独立制御するクアッドモーター「e4」プラットフォームを採用し、システム合計出力は1,000馬力を超えます。全固体電池は引火性の高い有機電解液を含まないため、熱暴走リスクが低く、急加速時の超大電流放電(ハイレート放電)に対しても高い安全マージンを確保できます。
もし同モデルに全固体電池が採用される場合、上位グレードに限定して提供され、標準モデルには引き続き最新のブレードLFPバッテリーが採用される可能性が高いとみられています。
| 評価項目 | 硫化物系全固体電池(FinDreams開発品) | 第2世代ブレードバッテリー(LFP) |
|---|---|---|
| セルエネルギー密度 | 約400Wh/kg(試作値) | 約190〜200Wh/kg |
| 電解質の形態 | 無機固体電解質(硫化物系) | 有機液体電解液 |
| 常温作動時の要件 | セル外部からの高拘束圧印加機構 | 標準的なパック拘束構造 |
| 熱暴走耐性 | 電解質自体の不燃性により極めて高い | オリビン構造により高い熱安定性 |
| 初期製造コスト | 既存液系の3〜5倍(少量生産時) | 極めて安価(量産技術確立済み) |
| 主な適用セグメント | 30万米ドル級超高級車(2027年) | 量販〜高級セグメント(量産中) |
参考記事: 全固体電池とは?仕組み・液系との違い・実用化ロードマップをわかりやすく解説
日本の車載電池開発とサプライチェーンが直面する構造的課題
中国勢が打ち出した「超高級セダンからの小規模商用化(トップダウンアプローチ)」は、日本企業の開発・市場投入計画に対して明確な対抗軸を突きつけています。日本の自動車産業が直面する具体的な影響と、構造的な制約要因は以下の3点に集約されます。
実用化ロードマップの速度差と検証サイクルの前倒し
トヨタ自動車や出光興産は、2027〜2028年の全固体電池実用化を掲げています。ホンダも2020年代後半の搭載を目指してパイロットラインを稼働させています。これに対しBYDは、2027年に約1,000台規模の実走車両を市場に出す具体的な計画を策定しました。
商用車型への実車搭載が先行した場合、実環境下における振動、温湿度変化、急速充電の繰り返しによる劣化データがBYD側に蓄積されます。実験室やクローズドコースでのテスト走行と異なり、富裕層ユーザーによる実走データが早期にフィードバックされるサイクルが確立されれば、2030年の大規模量産に向けた改良スピードで競合他社をリードする環境が整います。
超高価格帯市場を持たない量産モデル依存のリスク
日系自動車メーカーの多くは、30万米ドル(約4,500万円)を超える超高級乗用車セグメントのラインナップが極めて限られています。全固体電池の初期セルコストは、製造設備の償却負担や材料歩留まりの低さから、従来の液系三元系セルの3倍以上になると推計されます。
大衆車や中級プレミアム車(500万〜1,000万円)への搭載を前提に開発を進める場合、コスト要件をクリアするまで車両へ搭載できず、実用化の時期が後ずれするジレンマに陥ります。BYDのように、ハイパーカーや超高級サルーンを傘下に持ち、初期の高コストをそのまま車両価格へ転嫁できる製品ポートフォリオの有無が、次世代技術の商用化速度を左右する要因となっています。
硫化物系電解質材料のサプライチェーン調達と環境安全対策
硫化物系固体電解質は、大気中の水分と反応すると有毒な硫化水素(H2S)を発生する性質を持ちます。この化学的特性により、セル製造工程には露点マイナス50度以下の超ドライルーム環境と、密閉搬送システムが必須となります。
日本の素材メーカー(三井金属鉱業、住友金属鉱山など)は電解質材料の基礎特許や合成技術で世界的な競争力を保持しています。しかし、国内の電池セル製造現場においてメガワット時(MWh)クラスのドライ環境を整備するには多額の設備投資と膨大な電力供給を要します。材料の輸出にとどまらず、国内でセル製造からパック組み立てまでの一貫したサプライチェーンを経済的に成立させられるかが、日本の製造業にとって喫緊の技術的検証事項となります。
参考記事: 全固体電池の量産ロードマップと仕組み|ヒューマノイドが拓く2027年商用化の課題
事業責任者とエンジニアが取るべき次世代技術戦略
BYDが提示した2027年の商用化マイルストーンを前に、電池技術者および新規事業担当者は開発と調達の前提条件を再定義する必要があります。
- プラットフォーム設計における「混成搭載」アーキテクチャの標準化
同一の基本骨格に対して、液系バッテリー(LFP/三元系)と全固体電池パックをモジュール単位で交換・搭載できる共通車体構造の設計を進めます。初期ロットの高コストセルを特定グレードに限定投入しつつ、基本構造の共有化によって開発・認証コストを抑制する手法が必須となります。
- 硫化物系製造ラインのドライ環境エンジニアリングと安全基準の策定
製造工程における硫化水素発生リスクに対処するため、パージ設備や排気無毒化ラインの仕様を前倒しで確定させます。工場内の省エネルギー型ドライルーム技術を有する設備メーカーとのアライアンスを早期に構築し、初期設備投資の抑制を図る必要があります。
- 少量高付加価値市場への製品出口の再探索
大衆車向けの大規模量産のみを投資判断の基準とせず、高級パーソナルモビリティ、商用特殊車両、産業用ロボティクスなど、高いセル単価を許容できる初期市場をターゲットにした段階的ローンチ計画を策定します。開発完了から市場投入までのタイムラグを最小化し、実運用データの早期回収体制を確立することが競争力維持の条件となります。
出典: electrek
出典: carnewschina.com
出典: caixinglobal.com


