中国自動車大手の比亜迪(BYD)は、2027年に全固体電池を搭載した車両を投入し、高級車ブランド「仰望(Yangwang)」を中心に約1000台規模のフリート実証を開始する計画を公表した。トヨタ自動車と出光興産が2027〜2028年の実用化を掲げるなか、日中双方の主導権争いは研究室から実車実証のフェーズへ移行している。
BYDとCATLが2027年小規模量産で足並みを揃える中国の開発状況
中国の車載電池業界では、車載用全固体電池の市場投入スケジュールが2027年をターゲットとして収斂しつつある。BYDの李柯(Stella Li)執行副総裁は、2027年に全固体電池を搭載した初の車両を投入する方針を表明した。子会社の弗迪電池(FinDreams Battery)でCTOを務める孫華軍氏によると、初期実証は約1000台規模を見込んでおり、高級車ブランド「仰望」などへ優先的に搭載される。
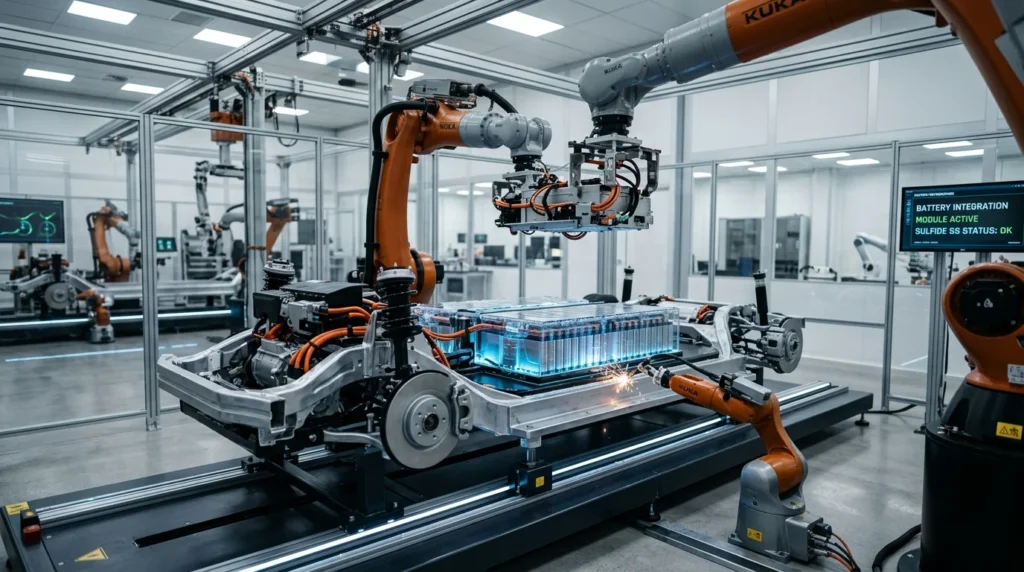
BYDは広東省深セン市坪山区のパイロットライン(年間生産能力2GWh)の稼働を進めており、重慶市璧山区では20GWh規模の生産ライン建設も計画している。試作セルは容量20Ahおよび60Ahの設計で、目標エネルギー密度は400Wh/kg近傍と、現行LFP(リン酸鉄リチウム)ブレードバッテリーの約2倍に達する。
一方、車載電池で世界シェア首位の寧徳時代新能源科技(CATL)も2027年の小規模量産目標を掲げる。CATLは全固体電池専任の開発陣を1000人規模へ拡充した。ただし、曽毓群(Robin Zeng)董事長兼CEOは、商用化の現状について慎重な姿勢を崩していない。曽氏は2026年6月の世界経済フォーラム(夏季ダボス会議)で、技術成熟度を示すTRL(Technology Readiness Level)評価において、現在の全固体電池は1〜9段階中の「レベル4」にとどまると指摘した。量産要件を満たす「レベル9」への到達には依然として技術的距離があり、2030年までに100万台規模へ普及する可能性は低いとの試算を示している。
| 項目 | BYD(比亜迪) | CATL(寧徳時代) |
|---|---|---|
| 主要電解質タイプ | 硫化物系 | 硫化物系 |
| 小規模量産・実証時期 | 2027年(約1000台実証) | 2027年(小規模生産) |
| 目標エネルギー密度 | 約400Wh/kg(容量20/60Ahセル) | 500Wh/kg級(特許技術開発) |
| 初期搭載ターゲット | 高級車ブランド「仰望」「騰勢」 | 高級EV・特殊用途向け |
| 生産体制・拠点 | 深セン2GWh、重慶20GWh計画 | 本社専任チーム1000人超 |
| 本格普及の想定時期 | 2030年前後(段階的拡大) | 2030年以降(100万台規模は困難と予測) |
中国市場では個別企業の開発にとどまらず、国家主導の標準化とエコシステム形成が進展している。2024年初頭には工業情報化部(MIIT)などの支援の下、産官学コンソーシアム「中国全固態電池産学研協同創新平台(CASIP)」が発足した。競合関係にあるBYD、CATL、CALB、国軒高科(Gotion High-tech)が基盤研究で協調体制を敷いている。
さらに中国市場では、2026年7月1日付で全固体電池に関する新規格が施行された。液体系電解質の含有比率がセル総重量の5%未満のものを「全固体電池」と厳格に定義し、5%〜20%を含む製品は「半固体(固液混合)電池」として明確に分離された。2026年8月には国際電気標準会議(IEC)において、中国が幹事を務める車載用全固体電池の国際規格策定作業が正式承認された。制度面と規格面から市場の地盤固めが先行している。
参考記事: 全固体電池とは?仕組み・液系との違い・実用化ロードマップをわかりやすく解説
硫化物系が直面するTRL4の壁と実用化の前提条件
BYDとCATLの双方が開発の中心に据えているのは硫化物系全固体電解質である。硫化物系は室温でのイオン伝導率が10^-2 S/cmオーダーに達し、液体系電解液に匹敵するリチウムイオン移動速度を確保できる。しかし、実験室レベルの性能(TRL4)から工場量産(TRL9)へ移行するためには、クリアすべき界面現象とプロセス制御の絶対条件が存在する。
固体電極・電解質界面の剥離と接触抵抗
液体系電池では液体電解液が多孔質電極の微細な隙間まで浸透し、活物質粒子との界面を形成する。一方、固体同士の接触では微小な空隙(ボイド)が不可避的に生じる。充放電に伴うリチウムイオンの出入りによって活物質粒子は数%から十数%の体積膨張・収縮を繰り返す。この応力サイクルにより、活物質と固体電解質粒子との接触面が物理的に剥離し、界面抵抗が指数関数的に増大して電池容量が急激に劣化する。
この課題を克服するため、セル外部から数十MPa規模の拘束圧力を均一に印加し続けるモジュール構造設計が求められる。しかし、過度な拘束機構は車載パック全体の重量増加を招き、セル単体で達成した高エネルギー密度を相殺するトレードオフを生む。
連続シート成膜と乾燥大気プロセスの歩留まり
硫化物系電解質(アルジロダイト型やLGPS型など)は、大気中の水分(H2O)と瞬時に反応して猛毒の硫化水素(H2S)ガスを発生させ、結晶構造が不可逆的に崩壊する。製造現場では露点マイナス50度以下の極低湿度ドライルーム環境の維持が必須である。
また、厚み数十マイクロメートル以下の均一な固体電解質膜を高速で連続塗工する技術はいまだ確立途上にある。電解質膜に微小なピンホールや局所的な膜厚ムラが存在すると、充電時にリチウムデンドライト(樹枝状結晶)が短絡を引き起こす。BYDが初期投入を1000台規模に限定した背景には、パイロット工程における歩留まりの低さと高額な製造コストが存在する。
| 課題項目 | 物理現象・工学的要因 | 量産化に向けた技術的アプローチ |
|---|---|---|
| 界面インピーダンス増大 | 充放電時の活物質体積変化による物理的剥離 | 緩衝コーティング層の導入、定圧拘束パック構造 |
| リチウムデンドライト貫通 | 電解質膜の局所的な電流集中と欠陥 | 高密度圧延技術、極薄保護層、リチウム合金負極 |
| 大気中反応性(H2S発生) | 硫黄化合物と水分との化学反応 | ドライルーム工程の高度化、耐湿性電解質組成の開発 |
| 電極シートの連続積層 | 固体粉体のバインダー配合と薄膜化限界 | 乾式電極プロセス、ロール・ツー・ロール塗工最適化 |
CATLが特許展開を進めるフッ素含有リチウム塩による界面保護層の形成や、BYDによるセル設計の最適化は、いずれも界面インピーダンスの低減を狙ったものである。しかし、実車環境下における振動、衝撃、広範な温度変化(マイナス30度から60度)に耐えうる耐久性の実証は、実走行データによる検証を待たねばならない。
参考記事: Solid-state EV battery patent reveals CATL’s ambitious plans
2030年代半ばまでの電池ポートフォリオと産業構造の変化
BYDのチーフサイエンティストである廉玉波(Lian Yubo)氏は、「従来の液体リチウムイオン電池と全固体電池システムは、今後15〜20年にわたり共存する」と述べている。全固体電池の登場によって既存電池が一夜にして淘汰されるわけではない。産業構造は用途とコストに応じた明確なセグメント分離へと移行する。
初期の全固体電池は、キロワット時(kWh)あたりの単価が既存液体系の数倍に達する。大衆向けEVへの全面採用は経済合理性を欠く。そのため、車載用途では1000万円以上のハイエンドEVや航続距離1000km超を標榜するフラッグシップモデルへ限定投入される。一方、エネルギー密度と体積制約が極限に達するヒューマノイドロボット向け駆動電源など、容積あたりの付加価値が高い分野での先行商用化が進む公算が大きい。
大衆車市場では、リン酸鉄リチウム(LFP)やマンガンを添加したLMFP(リン酸マンガン鉄リチウム)がコストパフォーマンスを武器に主流の座を維持する。加えて、液体電解液を少量残すことで界面形成を容易にした「半固体(固液混合)電池」が、既存の製造設備を流用できる中間技術として2030年代前半の普及を担う構造が確定しつつある。
参考記事: 全固体電池の量産ロードマップと仕組み|ヒューマノイドが拓く2027年商用化の課題
トヨタ・出光連合のサプライチェーンと日本企業がとるべき布石
BYDとCATLが2027年の小規模量産を明確にしたことは、日本企業にとって直接的なベンチマークとなる。特に国内では、トヨタ自動車と出光興産が2027〜2028年の実用化を目指し、パイロットプラントの立ち上げを進めている。日中ともに硫化物系を主軸に据えており、実用化の照準時期は完全に合致した。
競争の本質は、要素技術の開発から「材料調達と量産歩留まりの経済性」へと移っている。硫化物系全固体電池の主要原料となる硫化リチウム(Li2S)は、石油精製プロセスの脱硫設備から得られる硫黄成分の高度利用が鍵を握る。出光興産が強みを持つ石油副産物の高付加価値チェーン構築は、日本の素材産業にとって競争力の核となる。
部素材メーカーにおける高純度化・薄膜化技術の囲い込み
全固体電池のセル製造において、日本の化学・材料メーカーは電解質原料、集電体、バインダーで優位性を持つ。特に硫化物系電解質の合成には、不純物を極限まで排除した高純度リチウム化合物が必要とされる。中国企業がスケールメリットを背景にパイロットラインを拡張するなか、部素材メーカーは2027年の実証車両向けに高品質なサンプルを安定供給し、サプライチェーンの初期段階で仕様をデファクト化することが求められる。
セル製造装置・検査装置のプロセス標準化
全固体電池の製造ラインでは、超高圧プレス工程や水分侵入を防ぐ気密搬送システム、連続欠陥検査装置が不可欠となる。日本の精密機械・FA(ファクトリーオートメーション)機器メーカーは、セル内部の微小ボイドやクラックを非破壊で高速検出するインライン計測技術の確立が急務となる。中国メーカーが自前で設備設計を内製化する前に、歩留まり向上に直結する要素装置の外販実績を重ねる必要がある。
参考記事: 全固体電池の量産ロードマップ|トヨタ・出光連合が挑む「硫化物系」サプライチェーンの技術的勝算
技術責任者・事業推進者が取り組むべき次の一手
全固体電池の技術実証が2027年に始まるロードマップが確定した今、電池および自動車関連ビジネスに携わる担当者は、技術選定と調達戦略を再構築する必要がある。
- 車載プラットフォームの電池ポートフォリオ再編
2030年までの大衆向け主力車種にはLFPおよびLMFPの低コスト調達を維持し、全固体電池は2030年代以降のフラッグシップまたは限定モデルとしてロードマップを分離設計する。
- 硫化物系電解質・超薄膜負極のサプライチェーン調査
2027年のパイロット実証に向けて各社が採用する材料規格(アルジロダイト型結晶構造、極薄リチウム箔など)の標準化動向を把握し、部材調達の複数購買網を検証する。
- 乾式電極プロセスおよび高圧拘束モジュール技術の先行開発
セル単体の性能評価にとどまらず、パック段階での外部拘束構造と冷却機構の重量ペナルティを最小化する構造設計に着手する。
出典: 36Kr Japan
出典: Electrek
出典: CarNewsChina
出典: CnEVPost
出典: Gasgoo
出典: Rinnovabili